
Обязанность применения ККМ для предпринимателей
18.09.2026 00:03:16 150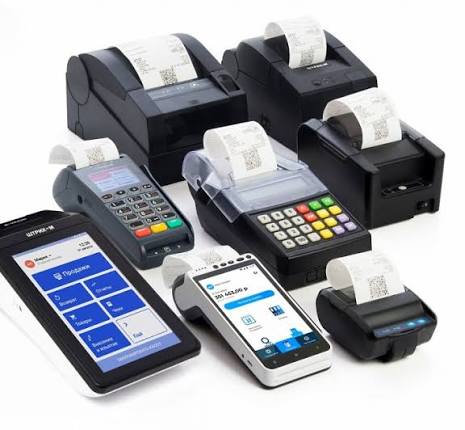
Кәсіпкерлер Қазақстан Республикасының аумағында тауарларды сату, жұмыстарды орындау немесе қызметтерді көрсету үшін ақшалай есеп айырысуларды жүзеге асыру кезінде деректерді тіркеу және беру функциясы бар бақылау-касса машиналарын (онлайн-БКМ) қолдануға міндетті.
БКМ-ді міндетті түрде пайдалану талабы және босатылған санаттардың толық тізбесі Салық кодексінің 110-бабында белгіленген. БКМ қолдану тәртібі Салық кодексінің 111-бабымен реттеледі, ал кассалық чектің мазмұнына және міндетті реквизиттеріне қойылатын егжей-тегжейлі талаптар ҚР Қаржы министрінің 2025 жылғы 24 қазандағы № 626 бұйрығымен бекітілген. Бұзушылықтар үшін жауапкершілік ҚР Әкімшілік құқық бұзушылық туралы кодексінің (ҚР ӘҚБтК) 284-бабында көзделген.
Салық кодексінің 110-бабына сәйкес БКМ қолданудан босатылады:
- дара кәсіпкер ретінде тіркелмеген жеке тұлғалар;
- арнаулы мобильді қосымшаны пайдалана отырып, арнаулы салық режимін қолданатын дара кәсіпкерлер;
- жеке практика субъектілері: жеке сот орындаушылары, адвокаттар және кәсіби медиаторлар;
- қаржы және банк ұйымдары: екінші деңгейдегі банктер, Ұлттық Банк, Ұлттық пошта операторы;
- діни бірлестіктер;
- ҚР заңнамасына сәйкес бекітілген нысандар бойынша жол жүру билеттерін бере отырып, қалалық қоғамдық көлікте жолаушылар тасымалдауды жүзеге асыратын адамдар;
- телекоммуникация желісі жоқ жерлердегі салық төлеушілер.
Салық кодексінің 111-бабына сәйкес, кәсіпкерлер ақшалай есеп айырысулар басталғанға дейін БКМ-ді салық органында есепке қоюды жүзеге асыруға міндетті. Кассалық чек төленген барлық сомаға беріледі және ол қағаз түрінде де, электрондық түрде де (e-mail-ге, мессенджерлерге немесе QR-код арқылы жіберу) ұсынылуы мүмкін.
ҚР ҚМ № 626 бұйрығына сәйкес, чекте міндетті реквизиттер болуы тиіс: салық төлеушінің атауы, ЖСН/БСН, тауарлар мен қызметтердің атаулары, бағалары, сомалары, салықтар туралы деректер, фискалдық белгі және QR-код. Мемлекеттік тізілімге енгізілген БКМ үлгілерін ғана қолдануға рұқсат етіледі.
БКМ-ді қолданбау, чекті бермеу, тіркелмеген БКМ-ді пайдалану жеке міндетті реквизиттерді көрсетпеу бірінші рет бұзылған кезде ескерту жасауға, ал бір жыл ішінде қайталап бұзылған кезде ҚР ӘҚБтК-нің 284-бабы бойынша кәсіпкерлік субъектісінің санатына байланысты 15-тен 50 АЕК-ке дейін айыппұл салуға әкеп соғады.
Мемлекеттік кірістер департаменті кәсіпкерлерге БКМ-ді есепке уақтылы қоюды, әрбір есеп айырысу кезінде сатып алушыларға чекті міндетті түрде беруді, фискалдық деректер операторына (ФДО) деректердің берілуін бақылауды және Салық төлеушінің жеке кабинетін жүйелі түрде тексеріп отыруды ұсынады.
Павлодар облысы бойынша МКД түсіндіру жұмысы
және Байланыс-орталығы басқармасы
Ақпарат көзі : https://www.gov.kz/memleket/entities/kgd-pavlodar/press/news/details/1293546?lang=ru