Авансовые платежи по корпоративному подоходному налогу
01.10.2026 07:46:30 310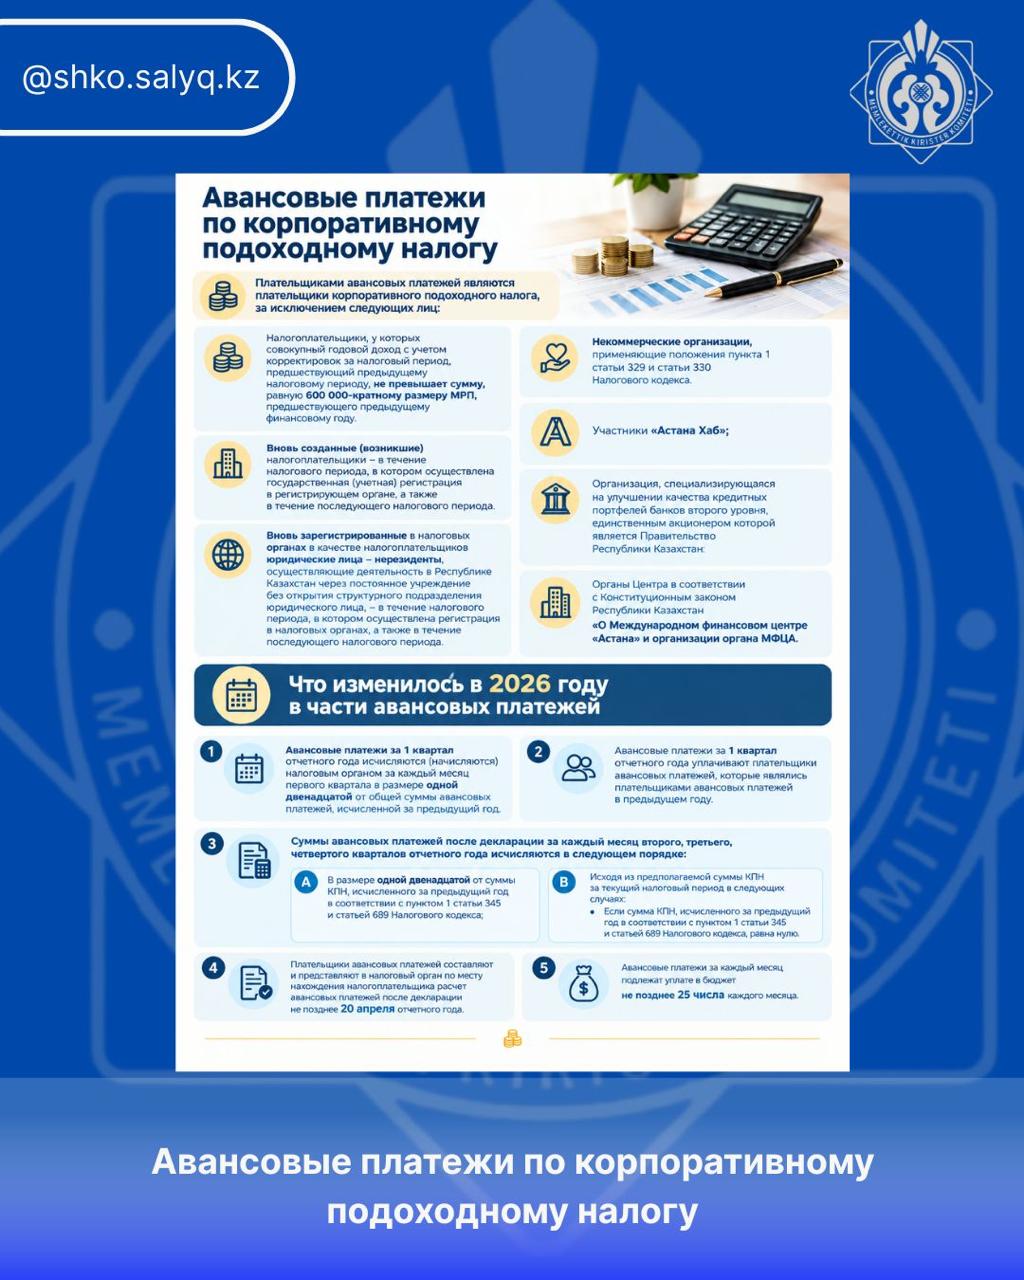
Плательщиками авансовых платежей являются плательщики корпоративного подоходного налога, за исключением следующих лиц:
Налогоплательщики, у которых совокупный годовой доход с учетом корректировок за налоговый период, предшествующий предыдущему налоговому периоду, не превышает сумму, равную 600 000-кратному размеру МРП , предшествующего предыдущему финансовому году;
Вновь созданные (возникшие) налогоплательщики - в течение налогового периода, в котором осуществлена государственная (учетная) регистрация в регистрирующем органе, а также в течение последующего налогового периода;
Вновь зарегистрированные в налоговых органах в качестве налогоплательщиков юридические лица - нерезиденты, осуществляющие деятельность в Республике Казахстан через постоянное учреждение без открытия структурного подразделения юридического лица, - в течение налогового периода, в котором осуществлена регистрация в налоговых органах, а также в течение последующего налогового периода.
Некоммерческие организации, применяющие положения пункта 1 статьи 329 и статьи 330 Налогового кодекса.
Участники «Астана Хаб»;
Организация, специализирующаяся на улучшении качества кредитных портфелей банков второго уровня, единственным акционером которой является Правительство Республики Казахстан:
Органы Центра в соответствии с Конституционным законом Республики Казахстан «О Международном финансовом центре «Астана» и организации органа МФЦА
Что изменилось в 2026 году в части авансовых платежей
Авансовые платежи за 1 квартал отчетного года исчисляются (начисляются) налоговым органом за каждый месяц первого квартала в размере одной двенадцатой от общей суммы авансовых платежей, исчисленной за предыдущий год.
Авансовые платежи за 1 квартал отчетного года уплачивают плательщики авансовых платежей, которые являлись плательщиками авансовых платежей в предыдущем году.
Суммы авансовых платежей после декларации за каждый месяц второго, третьего, четвертого кварталов отчетного года исчисляются в следующем порядке:
В размере одной двенадцатой от суммы КПН, исчисленного за предыдущий год в соответствии с пунктом 1 статьи 345 и статьей 689 Налогового кодекса;
Исходя из предполагаемой суммы КПН за текущий налоговый период в следующих случаях:
Если сумма КПН, исчисленного за предыдущий год в соответствии с пунктом 1 статьи 345 и статьей 689 Налогового кодекса, равна нулю.
Плательщики авансовых платежей составляют и представляют в налоговый орган по месту нахождения налогоплательщика расчет авансовых платежей после декларации не позднее 20 апреля отчетного года.
Авансовые платежи за каждый месяц подлежат уплате в бюджет не позднее 25 числа каждого месяца.
Источник информации : https://www.gov.kz/memleket/entities/kgd-vko/press/news/details/1301909?lang=ru