Налогообложение доходов лиц, занимающихся частной практикой
04.10.2026 01:36:15 199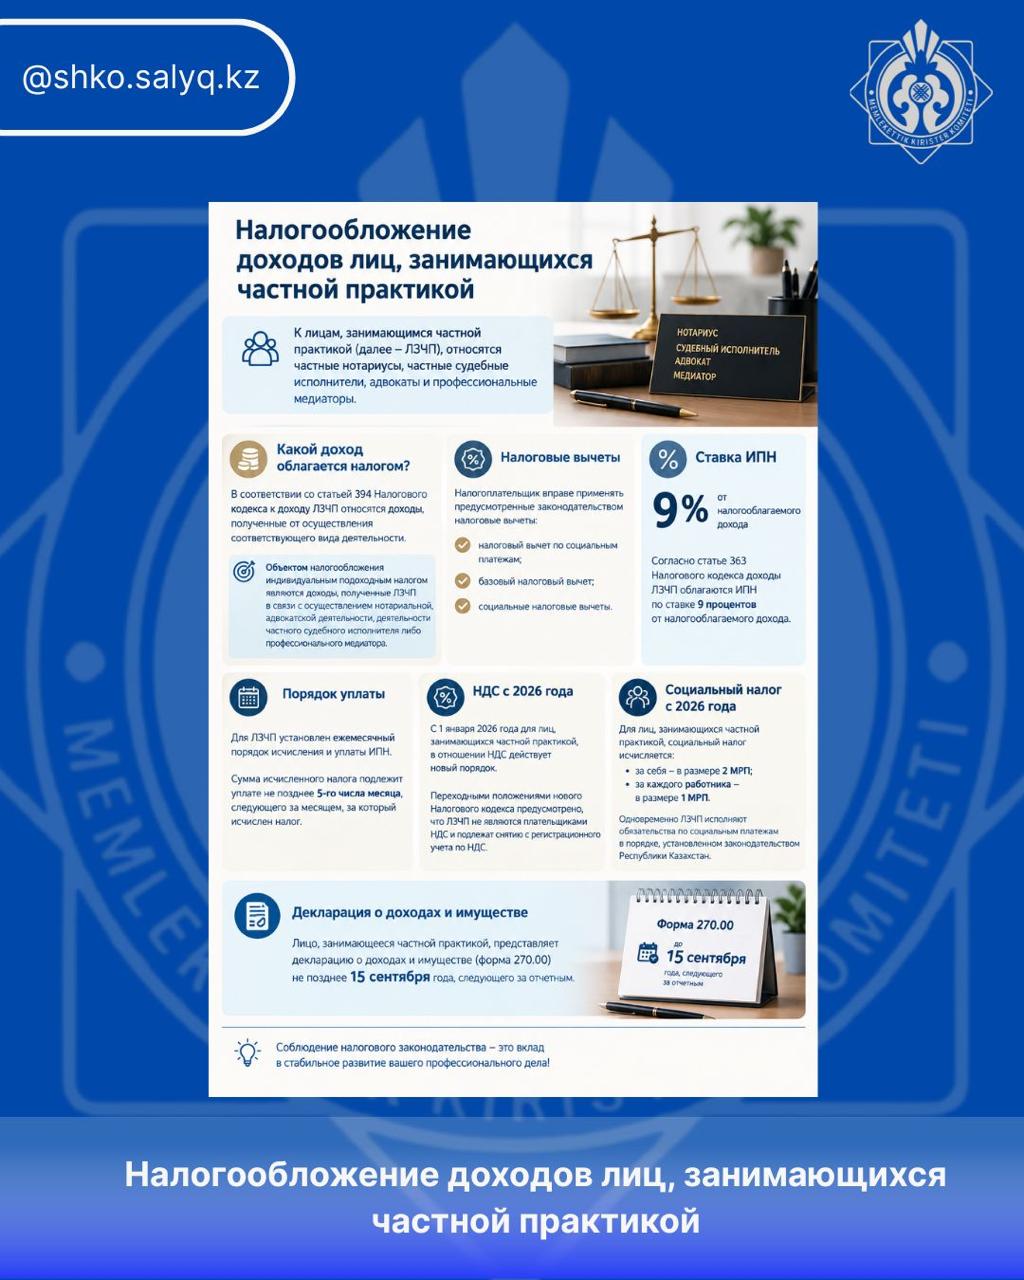
К лицам, занимающимся частной практикой (далее – ЛЗЧП), относятся частные нотариусы, частные судебные исполнители, адвокаты и профессиональные медиаторы.
В соответствии со статьей 394 Налогового кодекса к доходу лица, занимающегося частной практикой, относятся доходы, полученные от осуществления соответствующего вида деятельности.
Таким образом, объектом налогообложения индивидуальным подоходным налогом являются доходы, полученные ЛЗЧП в связи с осуществлением нотариальной, адвокатской деятельности, деятельности частного судебного исполнителя либо профессионального медиатора.
При этом налогоплательщик вправе применять предусмотренные законодательством налоговые вычеты:
налоговый вычет по социальным платежам;
базовый налоговый вычет;
социальные налоговые вычеты.
Согласно статье 363 Налогового кодекса доходы лиц, занимающихся частной практикой, облагаются ИПН по ставке 9 процентов от налогооблагаемого дохода.
Для ЛЗЧП установлен ежемесячный порядок исчисления и уплаты ИПН.
Сумма исчисленного налога подлежит уплате не позднее 5-го числа месяца, следующего за месяцем, за который исчислен налог.
Существенным изменением с 1 января 2026 года является порядок применения НДС в отношении лиц, занимающихся частной практикой.
Переходными положениями нового Налогового кодекса предусмотрено, что с введением его в действие ЛЗЧП не являются плательщиками НДС и подлежат снятию с регистрационного учета по НДС.
С 2026 года для лиц, занимающихся частной практикой, социальный налог исчисляется:
за себя – в размере 2 МРП;
за каждого работника – в размере 1 МРП.
Одновременно ЛЗЧП исполняют обязательства по социальным платежам в порядке, установленном законодательством Республики Казахстан.
Лицо, занимающееся частной практикой, представляет декларацию о доходах и имуществе (форма 270.00) не позднее 15 сентября года, следующего за отчетным.
Источник информации : https://www.gov.kz/memleket/entities/kgd-vko/press/news/details/1304214?lang=ru