Жеке практикамен айналысатын тұлғалардың табыстарына салық салу
04.10.2026 01:36:15 192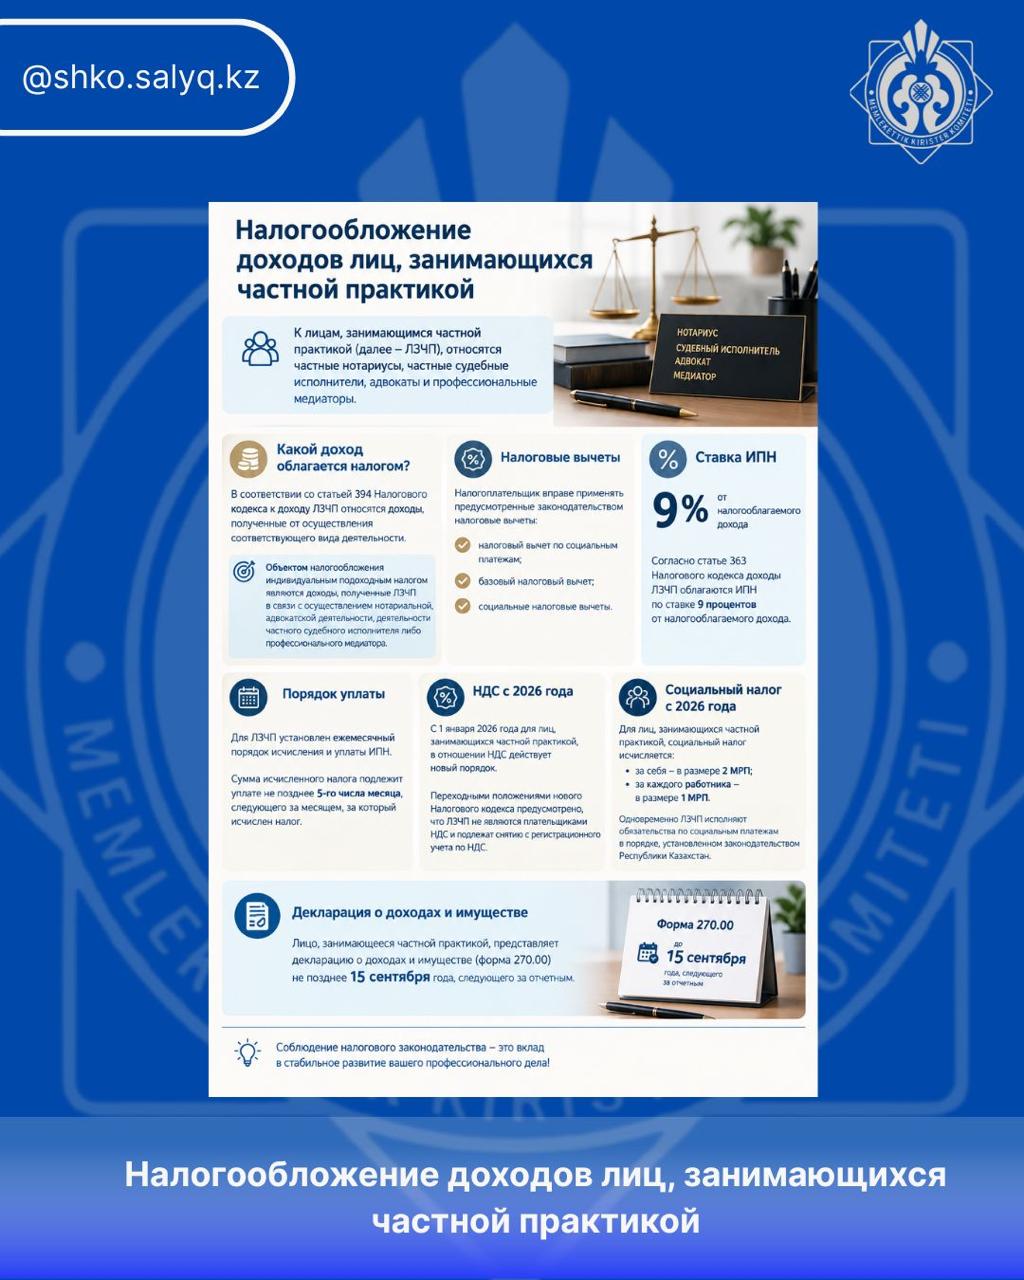
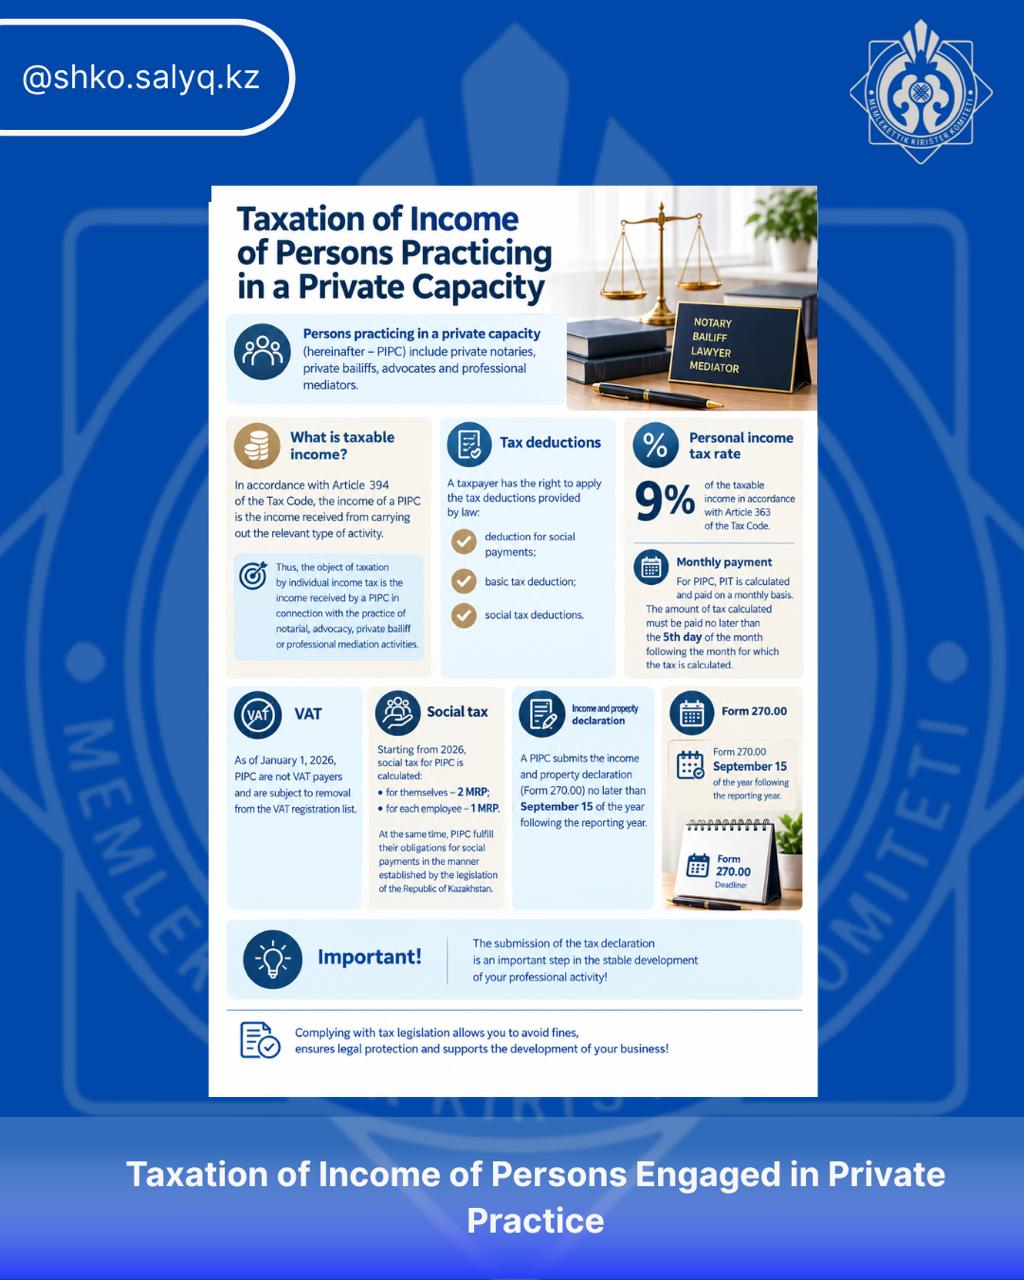
Жеке практикамен айналысатын тұлғаларға (бұдан әрі – ЖПАТ) жекеше нотариустар, жеке сот орындаушылары, адвокаттар және кәсіби медиаторлар жатады.
Салық кодексінің 394-бабына сәйкес, жеке практикамен айналысатын тұлғаның табысына тиісті қызмет түрін жүзеге асырудан алынған табыстар жатады.
Осылайша, жеке табыс салығы салынатын объектіге ЖПАТ-тың нотариаттық, адвокаттық қызметті, жеке сот орындаушысының қызметін немесе кәсіби медиатор қызметін жүзеге асыруына байланысты алған табыстары жатады.
Бұл ретте салық төлеуші заңнамада көзделген салықтық шегерімдерді қолдануға құқылы:
әлеуметтік төлемдер бойынша салықтық шегерім;
базалық салықтық шегерім;
әлеуметтік салықтық шегерімдер.
Салық кодексінің 363-бабына сәйкес, жеке практикамен айналысатын тұлғалардың табыстарына салық салынатын табыстың 9 пайызы мөлшерінде жеке табыс салығы салынады.
ЖПАТ үшін жеке табыс салығын есептеу және төлеудің ай сайынғы тәртібі белгіленген.
Есептелген салық сомасы салық есептелген айдан кейінгі айдың 5-күнінен кешіктірілмей төленуге тиіс.
2026 жылғы 1 қаңтардан бастап жеке практикамен айналысатын тұлғаларға қатысты қосылған құн салығын (ҚҚС) қолдану тәртібіне елеулі өзгерістер енгізілді.
Жаңа Салық кодексінің өтпелі ережелеріне сәйкес, ол қолданысқа енгізілген күннен бастап ЖПАТ ҚҚС төлеушілері болып табылмайды және ҚҚС бойынша тіркеу есебінен шығарылуға жатады.
2026 жылдан бастап жеке практикамен айналысатын тұлғалар үшін әлеуметтік салық:
өзі үшін – 2 АЕК мөлшерінде;
әрбір жұмыскер үшін – 1 АЕК мөлшерінде есептеледі.
Сонымен қатар ЖПАТ Қазақстан Республикасының заңнамасында белгіленген тәртіппен әлеуметтік төлемдер бойынша міндеттемелерді орындайды.
Жеке практикамен айналысатын тұлға кірістер мен мүлік туралы декларацияны (270.00 нысаны) есепті жылдан кейінгі жылдың 15 қыркүйегінен кешіктірмей тапсырады.
Ақпарат көзі : https://www.gov.kz/memleket/entities/kgd-vko/press/news/details/1304214?lang=ru