
Жаңалықтар
Қосымша
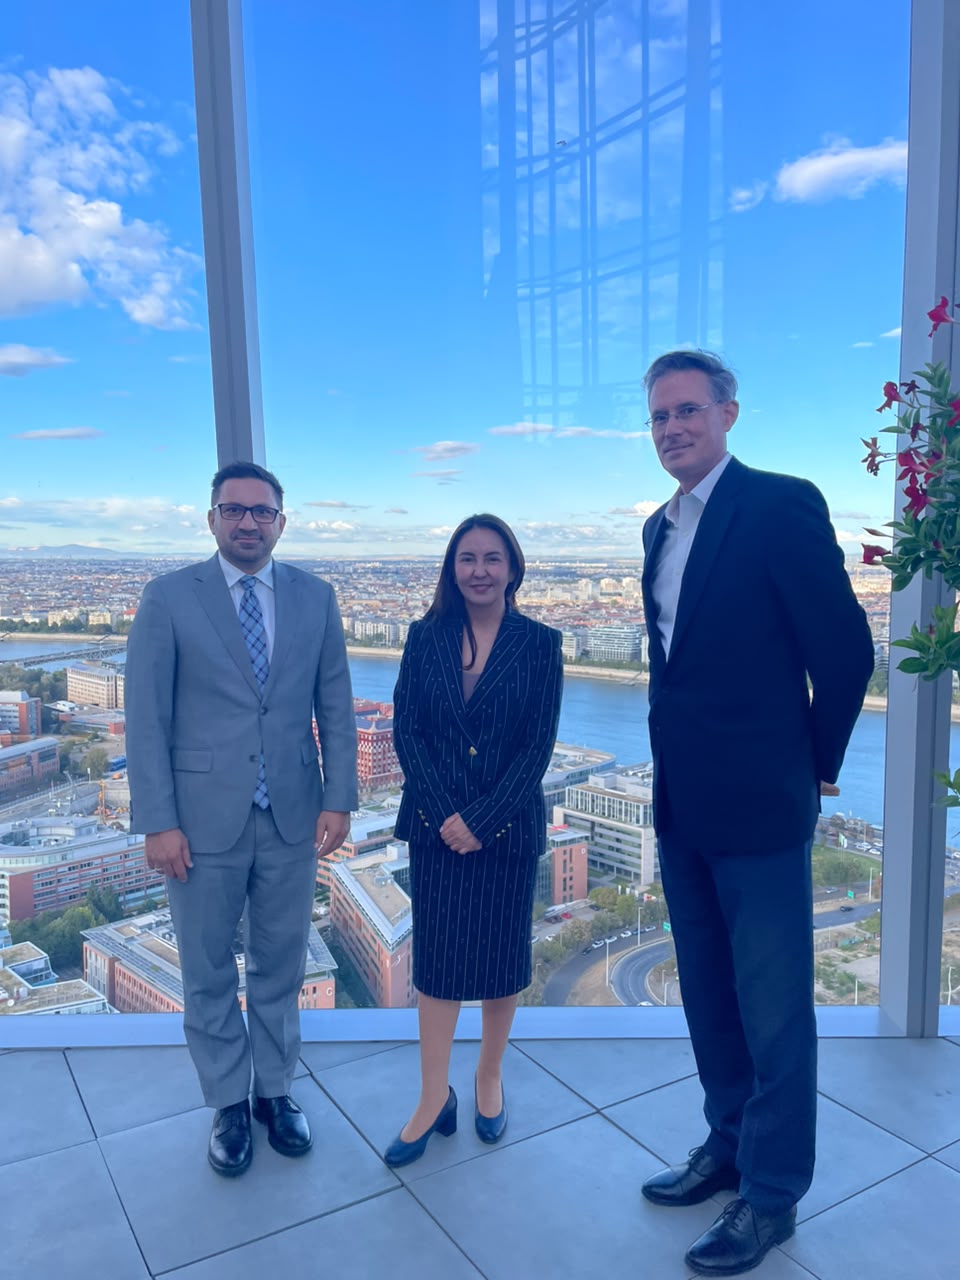
Қазақстан мен «MOL Group» стратегиялық ынтымақтастықты одан әрі дамыту перспективаларын талқылады
24.09.2026
Будапешт, 2026 жылғы 23 қыркүйек – Қазақстан Республикасының Мажарстандағы Елшісі А.Бақытбекқызының «MOL Group» компаниялар тобының барлау және өндіру жөніндегі Атқарушы вице-президенті Ж.Мартонмен кездесуінде Қазақстан Республикасы мен «MOL Group» арасындағы ынтымақтастықты одан әрі дамыту және нығайту перспективалары талқыланып, сондай-ақ тараптардың өзара қызығушылығын тудыратын және екі тарап үшін де практикалық маңызы бар бағыттар бойынша пікір алмасылды.Кездесу барысында «ҚазМұнайГаз» ұлттық компаниясы мен «MOL Group» арасындағы стратегиялық ынтымақтастыққа, оның ішінде мұнай-газ саласындағы өзара іс-қимылды одан әрі дамыту мәселелеріне және қазақстандық энергетикалық ресурстарды Мажарстанға жеткізу мүмкіндіктеріне ерекше назар аударылды.Тараптар энергетикалық ынтымақтастықты одан әрі нығайтудың және энергетикалық ресурстар жеткізу көздерін әртараптандырудың маңыздылығын атап өтіп, өзара тиімді бағыттар бойынша сындарлы өзара іс-қимылды жалғастыруға қызығушылықтарын білдірді.Сондай-ақ, кездесу барысында «MOL Group» компаниясының Қазақстандағы ірі энергетикалық жобаларға қатысу перспективалары және екі компания арасындағы ынтымақтастықты одан әрі кеңейту мәселелері талқыланды.Кездесу қорытындысы бойынша тараптар стратегиялық әріптестікті одан әрі дамытуға және энергетика саласындағы өзара тиімді ынтымақтастықты нығайтуға мүдделіліктерін растады.«MOL Group» компаниялар тобы Еуропадағы жетекші мұнай-газ концерндерінің бірі болып табылады және көптеген жылдар бойы Қазақстандағы өз қатысуын дәйекті түрде дамытып келеді. Компания еліміздегі мұнай-газ жобаларын іске асыруға, оның ішінде Батыс Қазақстан облысындағы Рожковское кен орнын игеруге қатысады. Бұл қазақстандық-мажар энергетикалық ынтымақтастығының маңызды құрамдас бөлігі болып табылады және қазақстандық және мажарлық әріптестер арасындағы өзара іс-қимылды одан әрі кеңейтуге негіз қалыптастырады.Ақпарат көзі : https://www.gov.kz/memleket/entities/mfa-budapest/press/news/details/1297254?lang=ru
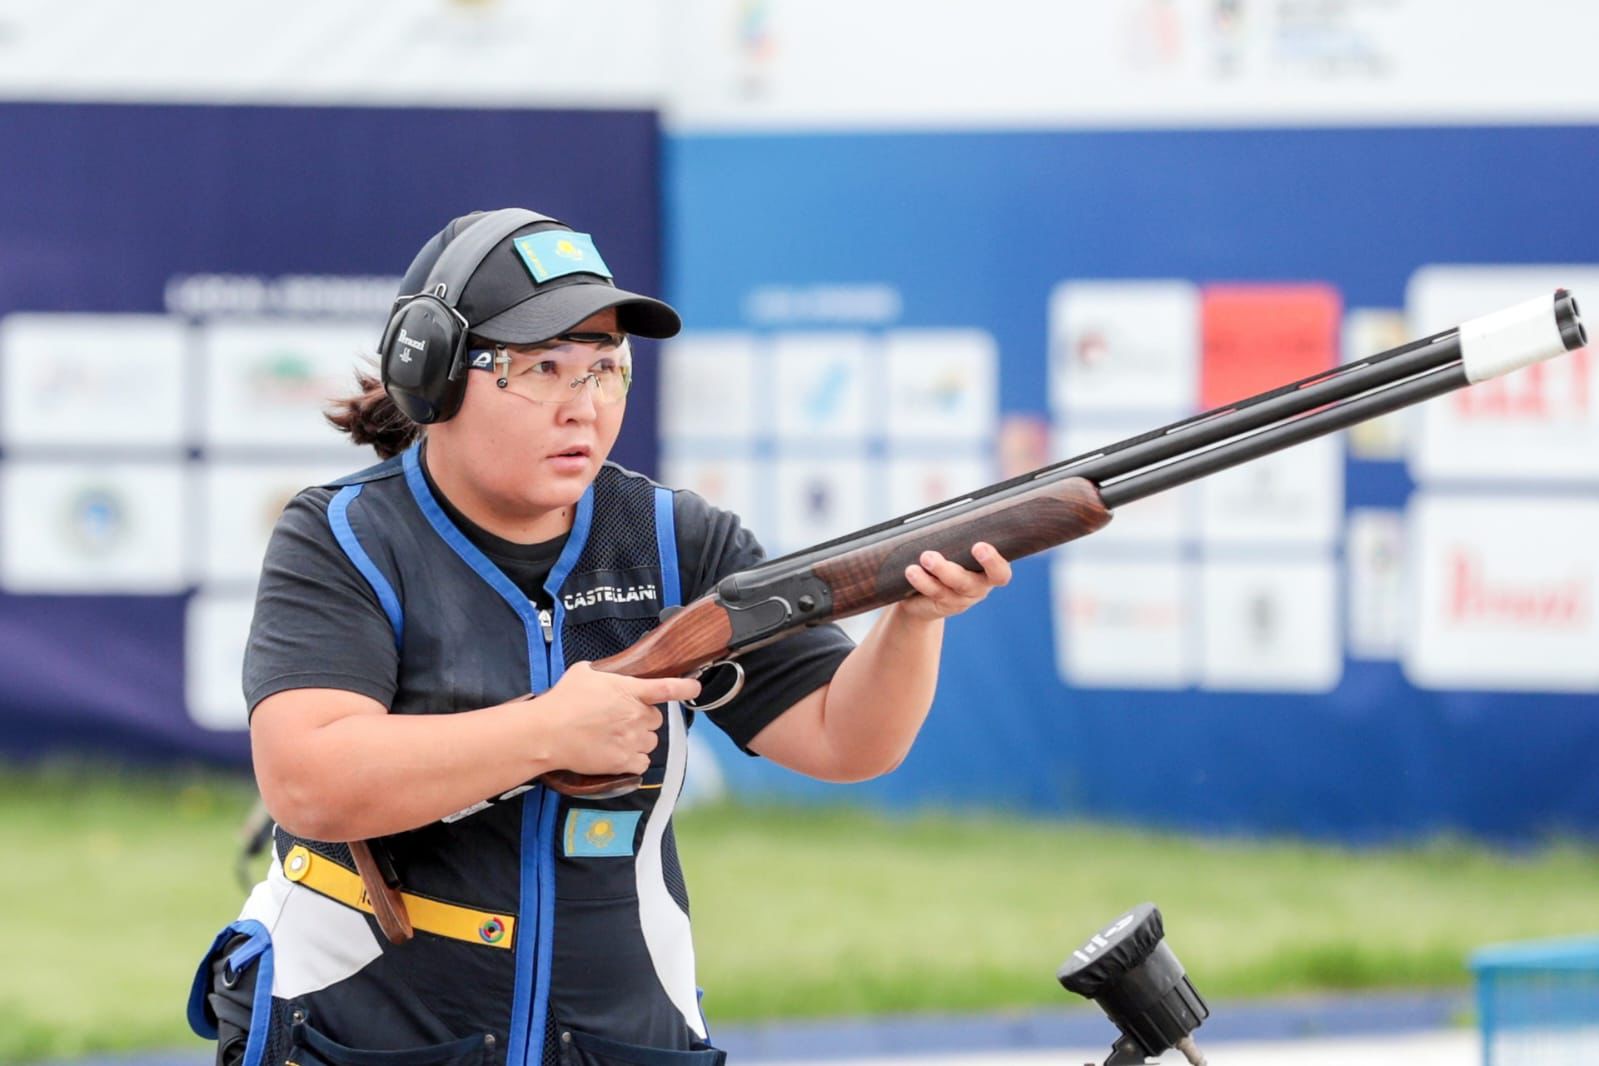
Армия спортшысы Әсем Орынбай Жапонияда өтіп жатқан XX жазғы Азия ойындарының жүлдегері атанды
24.09.2026
Азиада-2026 аясында Айти префектурасы мен Нагоя қаласында стенд атудан әйелдер арасындағы жарыстар аяқталды.«Скит» жаттығуында Қазақстан намысын армиялық спортшы сержант Әсем Орынбай, сондай-ақ ұлттық құрама мүшелері Зоя Пискун мен Адель Садақбаева қорғады.Іріктеу кезеңінің қорытындысы бойынша Қазақстан құрамасы 274 ұпай жинап, екінші орынға ие болды. Алтын медальді 287 ұпай еншілеген Қытай спортшылары жеңіп алса, 266 ұпай жинаған Үндістан құрамасы қола жүлдеге ие болды.Сонымен қатар жеке есептегі «скит» жаттығуында ұлттық құраманың көшбасшысы Әсем Орынбай финалда 28 ұпай жинап, үшінші орынға ие болды. Бұл сында Қытай спортшысы жеңімпаз атанса, Таиланд өкілі күміс медальді иеленді.Армия орталық спорт клубының әскери қызметшісі сержант Әсем Орынбайдың бұл жетістігі жоғары шеберлігі, табандылығы мен мақсатқа ұмтылысының нәтижесі.Ақпарат көзі : https://www.gov.kz/memleket/entities/mod/press/news/details/1297225?lang=ru
ЖК САЛЫҚТЫҚ ЕСЕБІ: НЕНІ БІЛУ ҚАЖЕТ
24.09.2026
Құрметті жеке кәсіпкерлер!Қазақстан Республикасының заңнамасына сәйкес бухгалтерлік есеп жүргізбейтін және қаржылық есептілікті жасамайтын жеке кәсіпкерлердің салықтық есеп жүргізу ерекшеліктерін еске саламыз.🔹 Бастапқы есепке алу құжаттарыСалықтық есеп операцияның немесе оқиғаның жасалғанын растайтын қағаз немесе электрондық жеткізгіштегі бастапқы есепке алу құжаттары негізінде жүргізіледі.Салықтық тіркелімдердегі жазбалар бастапқы құжаттардың негізінде жүргізіледі.Жеке кәсіпкерлер электрондық цифрлық қолтаңбаны пайдалана отырып, бастапқы есепке алу құжаттарын электрондық шот-фактуралардың ақпараттық жүйесінде де рәсімдеуге құқылы.🔹 Шетел валютасындағы операцияларШетел валютасында жасалған операциялар операция жасалған күнгі валютаның ресми бағамы бойынша теңгеге қайта есептеледі.Бұл ретте бағамдық айырма салық салу мақсатында есепке алынбайды.🔹 Қорлар қалай есепке алынады?Салықтық есеп мақсатында қорлар өзіндік құны бойынша танылады.Өзіндік құнға мыналар кіруі мүмкін:▪️ сатып алуға жұмсалған шығындар;▪️ импорттық баждар және өтелмейтін салықтар;▪️ тасымалдау және өңдеу шығындары;▪️ сатып алуға тікелей байланысты шығыстар;▪️ қайта өңдеу шығындары;▪️ еңбекақы төлеуге арналған тікелей шығындар;▪️ өндірістік үстеме шығыстар;▪️ қорларды ағымдағы жағдайына және орналасқан жеріне дейін жеткізуге қажетті өзге де шығындар.Өзіндік құнды айқындау кезінде өнім берушілер ұсынған жеңілдіктер, төлемдерді қайтару және осыған ұқсас сомалар ескеріледі.🔹 Орташа өлшемді құн әдісіЖеке кәсіпкер қорлар бірлігінің өзіндік құнын орташа өлшемді құн әдісі бойынша айқындауға құқылы.Бұл әдісті таңдау салықтық есеп саясатына енгізілуі тиіс.Тауар өндірумен айналысатын, сондай-ақ орташа өлшемді құн әдісін таңдаған жеке кәсіпкерлер қорлардың келіп түсуі мен шығуын дербес әзірлейтін нысандардағы салықтық тіркелімдерде есепке алады.🔹 Қорлардың шығуы болып не саналмайды?Мыналар қорлардың шығуы болып танылмайды:▪️ бір жеке кәсіпкердің материалдық жауапты тұлғалары арасында қорларды ішкі ауыстыру;▪️ қорларды сақтауға беру;▪️ қорларды давальдік шикізат ретінде беру.Сақтауға алынған қорлардың құны жеке кәсіпкердің кірісі болып табылмайды.🔹 Қорлардың шығуы қашан болып есептеледі?Қорлардың шығуы оларды актив ретінде танудың тоқтатылуы болып табылады, оның ішінде:➡️ өткізу кезінде;➡️ өтеусіз беру кезінде;➡️ өндірісте, жұмыстарды орындау немесе қызметтерді көрсету кезінде пайдалану;➡️ жарғылық капиталға салым ретінде беру;➡️ айырбастау кезінде;➡️ түгендеу барысында жетіспеушіліктің анықталуы;➡️ мүліктің ұрлануы немесе бүлінуі;➡️ сақтау мерзімінің аяқталуы;➡️ моральдық тұрғыдан ескіруі;➡️ тұтынушылық қасиеттерінің жоғалуы кезінде.Сондай-ақ активті қайта жіктеу, мысалы, қорларды негізгі құралдар немесе өзге де активтер құрамына ауыстыру да олардың шығуы болып танылады.📌 Қарағанды облысы бойынша Мемлекеттік кірістер департаменті еске салады: бастапқы құжаттарды дұрыс рәсімдеу және салықтық тіркелімдерді жүргізу шаруашылық операцияларын салықтық есепте дұрыс көрсетуге мүмкіндік береді. Ақпарат көзі : https://www.gov.kz/memleket/entities/kgd-karaganda/press/news/details/1297216?lang=ru
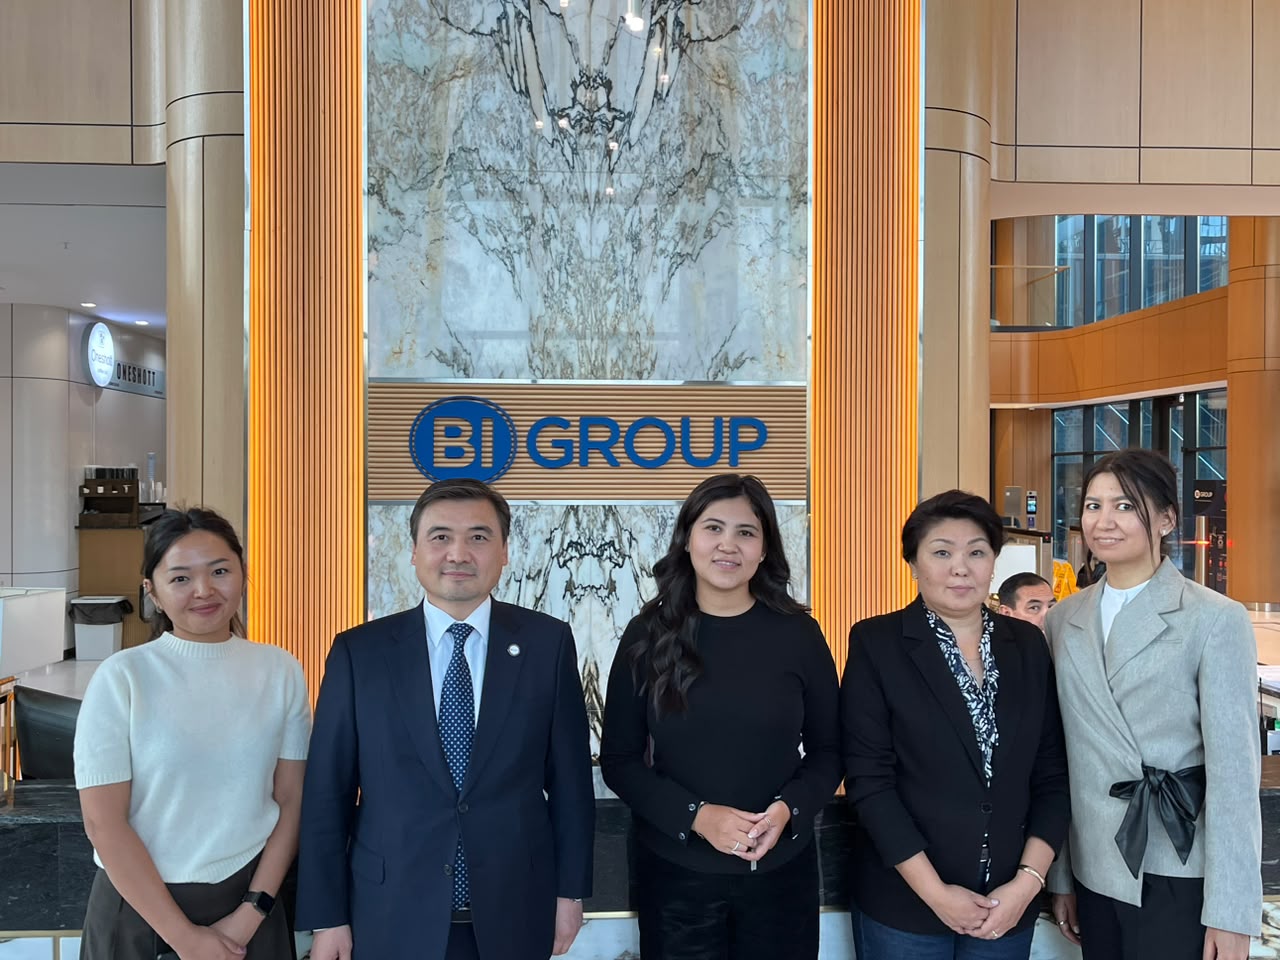
KazAID пен «BI Group» корпоративтік қоры тұрақты даму саласындағы ынтымақтастықты талқылады
24.09.2026
2026 жылғы 21 қыркүйекте «KazAID» Қазақстандық халықаралық даму агенттігі Басқарма төрағасы Нұрғали Арыстанов «BI Group»-тың «BI Juldyzai» Корпоративтік қорының Директордың орынбасары Құралай Карменовамен кездесу өткізді.Кездесу шеңберінде Агенттіктің қызметі және серіктес елдерде іске асырылып жатқан жобалар туралы хабардар етті. Өз кезегінде, Қор өкілдері ұйымның инклюзивті қоғамды дамытуға, еліміздегі балаларды қолдауға бағытталған жұмысының негізгі бағыттарымен және қызмет географиясын кеңейту жоспарларымен таныстырды.Тараптар өңірдегі ынтымақтастық мүмкіндіктерін және орнықты даму мақсаттарына жеткізу үшін бірлескен бастамаларды іске асыру мәселелерін талқылады.Ақпарат көзі : https://www.gov.kz/memleket/entities/kazaid/press/news/details/1297221?lang=ru
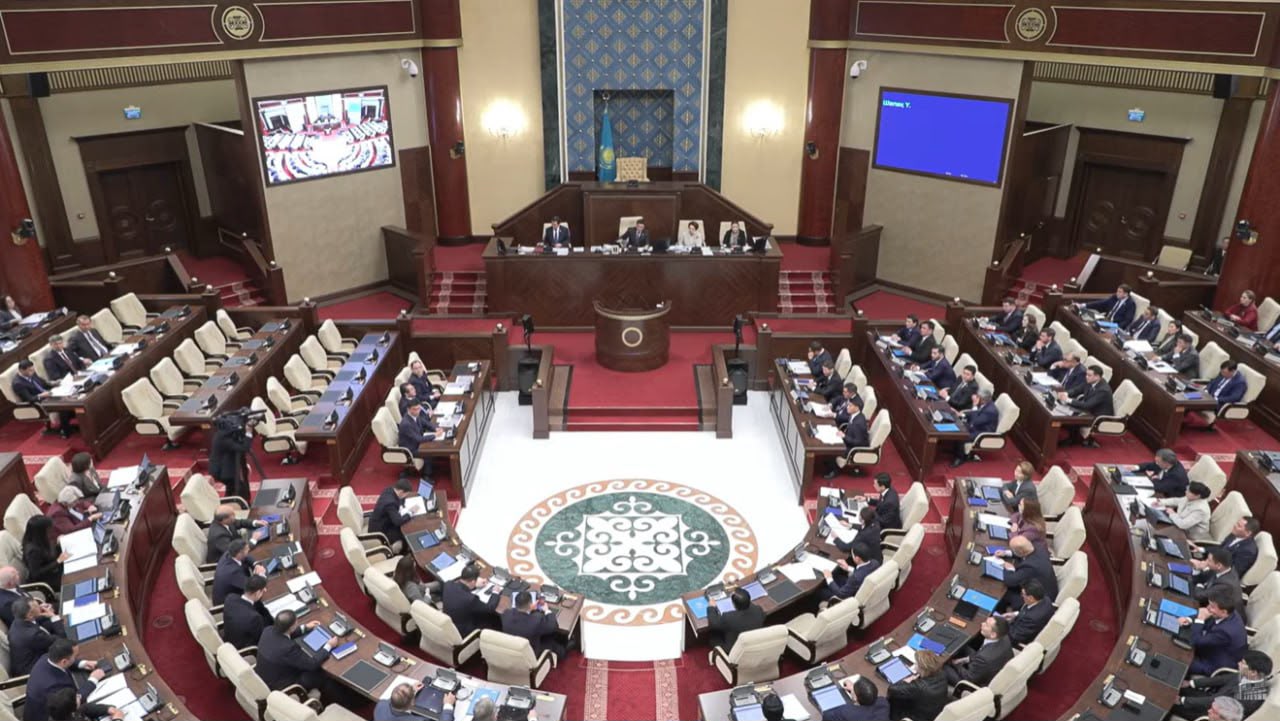
Қазақстан Азия Инфрақұрылымдық Инвестициялар Банкімен ынтымақтастықты кеңейтеді
23.09.2026
Құрылтай «Қазақстан Республикасының Үкіметі мен Азия Инфрақұрылымдық Инвестициялар Банкі арасындағы әріптестік туралы негіздемелік келісімді ратификациялау туралы» заңды екі оқылымда қабылдады.Құжатқа сәйкес, Банк қаржыландыратын жобалар енді оның қағидалары негізінде іске асырылады. Атап айтқанда, сыбайлас жемқорлыққа қарсы іс-қимыл, банк тәжірибесі, қаражат бөлу, қаржылық бақылауды жүзеге асыру, ақпаратты ашу, сатып алуды жүргізу, сондай-ақ экологиялық және әлеуметтік стандарттарға қатысты талаптар сақталуға тиіс.Осылайша, Негіздемелік келісім Қазақстанда Азия Инфрақұрылымдық Инвестициялар Банкінің болашақ жобалары үшін бірыңғай құқықтық нормалар қалыптастырады. Бұл әрбір жаңа жоба бойынша бірдей талаптарды жеке-жеке белгілемеуге және болашақта сын-қатерлерді азайтуға мүмкіндік береді.Құжаттың негізгі міндеттері – инфрақұрылымдық жобаларды қаржыландыру құралдарын кеңейту, қаржыландырудың басым секторларын айқындау және жобаларды іске асыру рәсімдерін оңтайландыру.Келісімді ратификациялау Қазақстанға көлік, энергетика, цифрлық байланыс және экономиканың басқа да секторларындағы жобаларды қаржыландыру үшін инвестиция тартуға мүмкіндік береді. Ақпарат көзі : https://www.gov.kz/memleket/entities/economy/press/news/details/1297196?lang=ru
Қоғам
Қосымша
Қазақстан мен «MOL Group» стратегиялық ынтымақтастықты одан әрі дамыту перспективаларын талқылады
24.09.2026
Будапешт, 2026 жылғы 23 қыркүйек – Қазақстан Республикасының Мажарстандағы Елшісі А.Бақытбекқызының «MOL Group» компаниялар тобының барлау және өндіру жөніндегі Атқарушы вице-президенті Ж.Мартонмен кездесуінде Қазақстан Республикасы мен «MOL Group» арасындағы ынтымақтастықты одан әрі дамыту және нығайту перспективалары талқыланып, сондай-ақ тараптардың өзара қызығушылығын тудыратын және екі тарап үшін де практикалық маңызы бар бағыттар бойынша пікір алмасылды.Кездесу барысында «ҚазМұнайГаз» ұлттық компаниясы мен «MOL Group» арасындағы стратегиялық ынтымақтастыққа, оның ішінде мұнай-газ саласындағы өзара іс-қимылды одан әрі дамыту мәселелеріне және қазақстандық энергетикалық ресурстарды Мажарстанға жеткізу мүмкіндіктеріне ерекше назар аударылды.Тараптар энергетикалық ынтымақтастықты одан әрі нығайтудың және энергетикалық ресурстар жеткізу көздерін әртараптандырудың маңыздылығын атап өтіп, өзара тиімді бағыттар бойынша сындарлы өзара іс-қимылды жалғастыруға қызығушылықтарын білдірді.Сондай-ақ, кездесу барысында «MOL Group» компаниясының Қазақстандағы ірі энергетикалық жобаларға қатысу перспективалары және екі компания арасындағы ынтымақтастықты одан әрі кеңейту мәселелері талқыланды.Кездесу қорытындысы бойынша тараптар стратегиялық әріптестікті одан әрі дамытуға және энергетика саласындағы өзара тиімді ынтымақтастықты нығайтуға мүдделіліктерін растады.«MOL Group» компаниялар тобы Еуропадағы жетекші мұнай-газ концерндерінің бірі болып табылады және көптеген жылдар бойы Қазақстандағы өз қатысуын дәйекті түрде дамытып келеді. Компания еліміздегі мұнай-газ жобаларын іске асыруға, оның ішінде Батыс Қазақстан облысындағы Рожковское кен орнын игеруге қатысады. Бұл қазақстандық-мажар энергетикалық ынтымақтастығының маңызды құрамдас бөлігі болып табылады және қазақстандық және мажарлық әріптестер арасындағы өзара іс-қимылды одан әрі кеңейтуге негіз қалыптастырады.Ақпарат көзі : https://www.gov.kz/memleket/entities/mfa-budapest/press/news/details/1297254?lang=ru
Армия спортшысы Әсем Орынбай Жапонияда өтіп жатқан XX жазғы Азия ойындарының жүлдегері атанды
24.09.2026
Азиада-2026 аясында Айти префектурасы мен Нагоя қаласында стенд атудан әйелдер арасындағы жарыстар аяқталды.Скит жаттығуында Қазақстан намысын армиялық спортшы сержант Әсем Орынбай, сондай-ақ ұлттық құрама мүшелері Зоя Пискун мен Адель Садақбаева қорғады.Іріктеу кезеңінің қорытындысы бойынша Қазақстан құрамасы 274 ұпай жинап, екінші орынға ие болды. Алтын медальді 287 ұпай еншілеген Қытай спортшылары жеңіп алса, 266 ұпай жинаған Үндістан құрамасы қола жүлдеге ие болды.Сонымен қатар жеке есептегі скит жаттығуында ұлттық құраманың көшбасшысы Әсем Орынбай финалда 28 ұпай жинап, үшінші орынға ие болды. Бұл сында Қытай спортшысы жеңімпаз атанса, Таиланд өкілі күміс медальді иеленді.Армия орталық спорт клубының әскери қызметшісі сержант Әсем Орынбайдың бұл жетістігі жоғары шеберлігі, табандылығы мен мақсатқа ұмтылысының нәтижесі.Ақпарат көзі : https://www.gov.kz/memleket/entities/mod/press/news/details/1297225?lang=ru
ЖК САЛЫҚТЫҚ ЕСЕБІ: НЕНІ БІЛУ ҚАЖЕТ
24.09.2026
Құрметті жеке кәсіпкерлер!Қазақстан Республикасының заңнамасына сәйкес бухгалтерлік есеп жүргізбейтін және қаржылық есептілікті жасамайтын жеке кәсіпкерлердің салықтық есеп жүргізу ерекшеліктерін еске саламыз.🔹 Бастапқы есепке алу құжаттарыСалықтық есеп операцияның немесе оқиғаның жасалғанын растайтын қағаз немесе электрондық жеткізгіштегі бастапқы есепке алу құжаттары негізінде жүргізіледі.Салықтық тіркелімдердегі жазбалар бастапқы құжаттардың негізінде жүргізіледі.Жеке кәсіпкерлер электрондық цифрлық қолтаңбаны пайдалана отырып, бастапқы есепке алу құжаттарын электрондық шот-фактуралардың ақпараттық жүйесінде де рәсімдеуге құқылы.🔹 Шетел валютасындағы операцияларШетел валютасында жасалған операциялар операция жасалған күнгі валютаның ресми бағамы бойынша теңгеге қайта есептеледі.Бұл ретте бағамдық айырма салық салу мақсатында есепке алынбайды.🔹 Қорлар қалай есепке алынады?Салықтық есеп мақсатында қорлар өзіндік құны бойынша танылады.Өзіндік құнға мыналар кіруі мүмкін:▪️ сатып алуға жұмсалған шығындар;▪️ импорттық баждар және өтелмейтін салықтар;▪️ тасымалдау және өңдеу шығындары;▪️ сатып алуға тікелей байланысты шығыстар;▪️ қайта өңдеу шығындары;▪️ еңбекақы төлеуге арналған тікелей шығындар;▪️ өндірістік үстеме шығыстар;▪️ қорларды ағымдағы жағдайына және орналасқан жеріне дейін жеткізуге қажетті өзге де шығындар.Өзіндік құнды айқындау кезінде өнім берушілер ұсынған жеңілдіктер, төлемдерді қайтару және осыған ұқсас сомалар ескеріледі.🔹 Орташа өлшемді құн әдісіЖеке кәсіпкер қорлар бірлігінің өзіндік құнын орташа өлшемді құн әдісі бойынша айқындауға құқылы.Бұл әдісті таңдау салықтық есеп саясатына енгізілуі тиіс.Тауар өндірумен айналысатын, сондай-ақ орташа өлшемді құн әдісін таңдаған жеке кәсіпкерлер қорлардың келіп түсуі мен шығуын дербес әзірлейтін нысандардағы салықтық тіркелімдерде есепке алады.🔹 Қорлардың шығуы болып не саналмайды?Мыналар қорлардың шығуы болып танылмайды:▪️ бір жеке кәсіпкердің материалдық жауапты тұлғалары арасында қорларды ішкі ауыстыру;▪️ қорларды сақтауға беру;▪️ қорларды давальдік шикізат ретінде беру.Сақтауға алынған қорлардың құны жеке кәсіпкердің кірісі болып табылмайды.🔹 Қорлардың шығуы қашан болып есептеледі?Қорлардың шығуы оларды актив ретінде танудың тоқтатылуы болып табылады, оның ішінде:➡️ өткізу кезінде;➡️ өтеусіз беру кезінде;➡️ өндірісте, жұмыстарды орындау немесе қызметтерді көрсету кезінде пайдалану;➡️ жарғылық капиталға салым ретінде беру;➡️ айырбастау кезінде;➡️ түгендеу барысында жетіспеушіліктің анықталуы;➡️ мүліктің ұрлануы немесе бүлінуі;➡️ сақтау мерзімінің аяқталуы;➡️ моральдық тұрғыдан ескіруі;➡️ тұтынушылық қасиеттерінің жоғалуы кезінде.Сондай-ақ активті қайта жіктеу, мысалы, қорларды негізгі құралдар немесе өзге де активтер құрамына ауыстыру да олардың шығуы болып танылады.📌 Қарағанды облысы бойынша Мемлекеттік кірістер департаменті еске салады: бастапқы құжаттарды дұрыс рәсімдеу және салықтық тіркелімдерді жүргізу шаруашылық операцияларын салықтық есепте дұрыс көрсетуге мүмкіндік береді. Ақпарат көзі : https://www.gov.kz/memleket/entities/kgd-karaganda/press/news/details/1297216?lang=ru
KazAID пен «BI Group» корпоративтік қоры тұрақты даму саласындағы ынтымақтастықты талқылады
24.09.2026
2026 жылғы 21 қыркүйекте «KazAID» Қазақстандық халықаралық даму агенттігі Басқарма төрағасы Нұрғали Арыстанов «BI Group»-тың «BI Juldyzai» Корпоративтік қорының Директордың орынбасары Құралай Карменовамен кездесу өткізді.Кездесу шеңберінде Агенттіктің қызметі және серіктес елдерде іске асырылып жатқан жобалар туралы хабардар етті. Өз кезегінде, Қор өкілдері ұйымның инклюзивті қоғамды дамытуға, еліміздегі балаларды қолдауға бағытталған жұмысының негізгі бағыттарымен және қызмет географиясын кеңейту жоспарларымен таныстырды.Тараптар өңірдегі ынтымақтастық мүмкіндіктерін және орнықты даму мақсаттарына жеткізу үшін бірлескен бастамаларды іске асыру мәселелерін талқылады.Ақпарат көзі : https://www.gov.kz/memleket/entities/kazaid/press/news/details/1297221?lang=ru
Қазақстан Азия Инфрақұрылымдық Инвестициялар Банкімен ынтымақтастықты кеңейтеді
23.09.2026
Құрылтай «Қазақстан Республикасының Үкіметі мен Азия Инфрақұрылымдық Инвестициялар Банкі арасындағы әріптестік туралы негіздемелік келісімді ратификациялау туралы» заңды екі оқылымда қабылдады.Құжатқа сәйкес, Банк қаржыландыратын жобалар енді оның қағидалары негізінде іске асырылады. Атап айтқанда, сыбайлас жемқорлыққа қарсы іс-қимыл, банк тәжірибесі, қаражат бөлу, қаржылық бақылауды жүзеге асыру, ақпаратты ашу, сатып алуды жүргізу, сондай-ақ экологиялық және әлеуметтік стандарттарға қатысты талаптар сақталуға тиіс.Осылайша, Негіздемелік келісім Қазақстанда Азия Инфрақұрылымдық Инвестициялар Банкінің болашақ жобалары үшін бірыңғай құқықтық нормалар қалыптастырады. Бұл әрбір жаңа жоба бойынша бірдей талаптарды жеке-жеке белгілемеуге және болашақта сын-қатерлерді азайтуға мүмкіндік береді.Құжаттың негізгі міндеттері – инфрақұрылымдық жобаларды қаржыландыру құралдарын кеңейту, қаржыландырудың басым секторларын айқындау және жобаларды іске асыру рәсімдерін оңтайландыру.Келісімді ратификациялау Қазақстанға көлік, энергетика, цифрлық байланыс және экономиканың басқа да секторларындағы жобаларды қаржыландыру үшін инвестиция тартуға мүмкіндік береді. Ақпарат көзі : https://www.gov.kz/memleket/entities/economy/press/news/details/1297196?lang=ru